文/台灣經濟民主連合
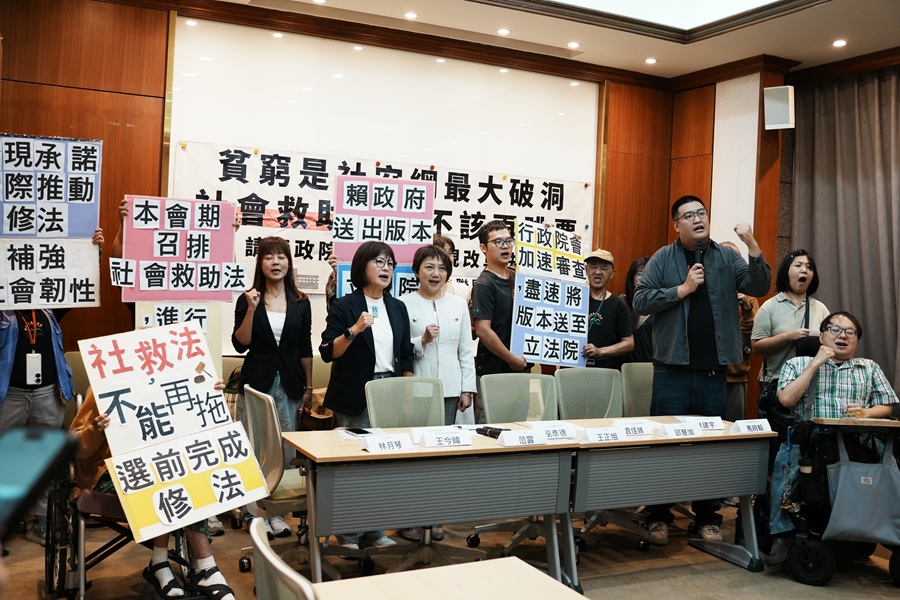
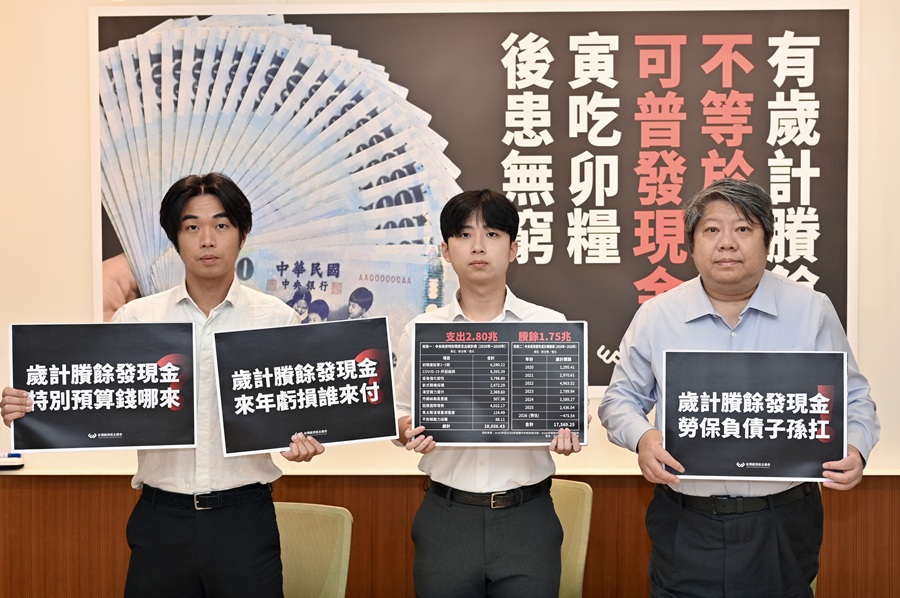
立法院新會期,中國國民黨推動普發現金常態化,將《預算法》第 81 條之 1 修正與制定《全民共享經濟成果及穩定民生特別條例》列為優先法案。中國國民黨黨團版《預算法》第 81 條之 1 修正草案規定「全年(稅收)實徵淨額達到當年度預算編列數百分之一百十五時,應優先弭平當年度歲入歲出之差短,如有賸餘,應辦理普發現金。」經民連於今(14)日上午舉行記者會對此二修法提出批判。記者會開始先由經民連副秘書長陳佑維「破題」帶與會者喊口號:「歲計賸餘發現金,特別預算錢哪來?」、「歲計賸餘發現金,來年虧損誰來付?」、「歲計賸餘發現金,勞保負債子孫扛!」
▍賴中強:歲入歲出餘絀≠國庫收支餘絀,有歲計賸餘≠國家有錢普發現金
經民連智庫召集人賴中強指出,照中國國民黨黨團版《預算法》修正,只要年度稅收實徵數超過預算編列數百分之十五,且年度決算時有歲計賸餘(歲入歲出餘絀),就應辦理普發現金,將「超徵」稅收「還稅於民」。賴中強批評,這是不顧國家財政健全與民眾福祉,非常不負責任的主張,而且刻意誤導大眾。
第一個誤導,稅收實徵數超過預算編列數,並非政府橫徵暴斂,根本不是「超徵」稅收。
根據憲法第 19 條「租稅法律主義」,人民應繳納多少稅收、如何計算,完全根據稅法的規定,不是根據預算書上的數字。預算書中的稅收預算編列數只是「預估」,政府的預估有其推論依據,但無法保證絕對準確。例如遺產稅,政府可以根據死亡率、平均餘命表、國民財富統計資料與過去課稅紀錄,推估明年遺產稅預算數。但是,到底明年誰會死?死者中的有錢人是比去年多還是少?往生者留下多少遺產?依照遺產稅法計算最後實徵多少遺產稅?這沒有任何人可以精準預知未來!企業的營所稅與個人的綜所稅也是如此,連台積電預計明年營收多少,證券分析師甚或台積電董事會也未必預估的準,那政府預估台積電明年繳多少營所稅,張忠謀明年繳多少綜所稅,如何保證準確?
第二個誤導,歲入歲出餘絀不等於國庫收支餘絀,有歲計賸餘不等於國家有錢普發現金。
歷年中央政府總決算「歲入歲出比較分析表」,其中的「歲入」包括稅課收入、營業盈餘及事業收入、罰款及規費收入、財產收入、其他收入等幾乎所有中央政府收入;但「歲出」部分,僅列入「中央政府年度總預算及追加預算」項目之實支數,並未將「特別預算」之實際支出列入。所以,中央政府年度總決算除了在「歲入歲出簡明比較分析表」載明歲入歲出餘絀,另外,會在「總決算餘絀與公庫餘絀分析表」,記載各種加減項,其中最大宗就是「特別決算支出」,加減後之數字才是真實的「國庫收支餘絀」。
歲計賸餘發現金,特別預算錢哪來?
以最近「2025(114)年的中央政府總決算」為例。傅崐萁等中國國民黨團提案《全民共享經濟成果及穩定民生特別條例》草案,第 3 條第 4 項明定「中華民國一百十四年中央政府總預算經審計部完成審定之歲計賸餘,應優先支應或用於彌平本條例所舉借之債務。」寫得好像 2025 年國庫有多的錢可以在 2026 年普發現金。但事實的真相是,查證「2025(114)年中央政府總決算」可知:2025 年的中央政府歲計賸餘(歲入歲出餘絀)固為 2,436 億餘元,但其歲出僅列入「中央政府年度總預算及追加預算」項目之實支數,並未將「特別預算」之實際支出列入。如果再加計特別決算的收支等加減項,2025 年度的國庫收支餘絀為負的 1,830 億餘元,根本沒有錢再普發現金。前述特別決算支出包括:前瞻基礎建設計畫第一至五期特別決算支出 597 億 9 千餘萬元,嚴重特殊傳染性肺炎防治及紓困振興特別決算 1 千餘萬元,疫後強化經濟與社會韌性及全民共享經濟成果特別決算支出 3,654 億 3 千餘萬元。
換個角度看。因為政府的預算支出,有分「年度總預算」與「特別預算」,但是,政府的收入,尤其是稅課收入則是完全編列在「年度總預算」。所以,「特別預算」的財源,不是來自於舉債,就是來自於移用歲計賸餘。因此,當政府年度決算有歲計賸餘時,不等於政府有錢可以普發現金,還要問:是否應支應特別預算支出。《疫後強化經濟與社會韌性及全民共享經濟成果特別條例》授權行政院編列上限 3,800 億元之特別預算,施行期間至 2025 年,該條例第 5 條明訂「所需經費來源,得以移用以前年度歲計賸餘或舉借債務支應。執行期間尚有以前年度歲計賸餘可供移用時,應優先支應,不得舉借債務。」立法院既已明定疫後強化經濟與社會韌性及全民共享經濟成果特別預算,應優先以歲計賸餘因應,那又怎麼可能「一物二賣(一款兩用)」,讓傅崐萁拿去「普發現金兩萬元」?
歲計賸餘發現金,來年虧損誰來付?
參考《公司法》第 232 條「公司非彌補虧損及依本法規定提出法定盈餘公積後,不得分派股息及紅利。公司無盈餘時,不得分派股息及紅利。公司負責人違反第一項或前項規定分派股息及紅利時,各處一年以下有期徒刑、拘役或科或併科新臺幣六萬元以下罰金。」同法第 237 條也規定「公司於完納一切稅捐後,分派盈餘時,應先提出百分之十為法定盈餘公積。但法定盈餘公積,已達實收資本額時,不在此限。」這是為公司財務健全永續經營所設之資本維持原則。
藍營草案主張年度決算時歲計賸餘(歲入歲出餘絀),就應辦理普發現金,那請問,如果歲計賸餘都拿來普發現金,花無百日紅,當有歲計短絀時,是不是就要擴大舉債?債留子孫?
歲計賸餘發現金,勞保負債子孫扛!
我國勞保潛藏負債已達到 13 兆 8,457 億元,近年來,政府動輒以每年千億元的規模撥補勞保基金。上會期勞工保險條例修法將政府撥補明文化,更直接規定「勞工保險之財務,由中央政府負最後支付責任。」請問:如果歲計賸餘都拿來普發現金,那政府拿什麼來撥補勞保基金?拿什麼來負勞保最後支付責任?難道傅崐萁現在就要大家縮減勞工保險給付、延後法定退休年齡、還是提高勞保保費?
賴中強最後強調:「歲計賸餘」的歲出定義,係排除「特別預算」支出,只計算「中央政府年度總預算及追加預算」項目之實支數。因此,中國國民黨版《預算法》第 81 條之 1 修正,將造成國庫無力支應「特別預算」支出,無力彌補將來年度短絀(虧損),無力承擔勞工保險潛藏負債等財政窘迫情形。
藍營「稅收超徵」「歲計賸餘」就應普發現金的主張,就好像一家公司的二代經營者說「今年度有營業淨利,就要減資退股款給股東」,完全不考慮公司明年要不要投資生產設備?要不要清償銀行借款?帳上有沒有待彌補虧損?要不要提存法定盈餘公積?真要這麼做了,那不只是敗家子,更是,違法、背信!
▍涂景亮:近七年來,歲計賸餘一兆七,特別預算支出兩兆八,普發現金不應常態化
經民連智庫研究員涂景亮表示,藍營一再以政府「歲收超徵」,決算有「歲計賸餘」來誤導大眾,要將普發現金常態化。其真正的動機,就是要掏空國家財政,讓台灣無力從事國防建設,無力推動普及式社福,無力發展產業、發展教育、科學、文化,也就是要癱瘓台灣民選政府,讓台灣黎巴嫩化。
經民連智庫國會觀察中心分析 2020 年至 2026 年間的中央政府預算與決算,發現近 7 年來,中央政府決算歲計賸餘約 1 兆 7 千餘億元。然而,「歲計賸餘」的「歲出」定義,係排除「特別預算」支出,只計算「中央政府年度總預算及追加預算」項目之實支數。同樣在這 7 年間,9 項特別預算的各年度支出預算合計高達 2 兆 8 千億元,完全沒有被計入「歲出」。兩相比較,傅崐萁所謂政府有「歲計賸餘」可以將普發現金常態化,根本是誤導大眾的謊言。
涂景亮進一步說明分析之依據。根據 2020 年至 2025 年歷年「中央政府總決算」之「歲入歲出簡明比較分析表」之記載,各年度之「歲計賸餘」依次為:1,295.41 億元(2020 年)、2,970.61 億元(2021 年)、4,963.52 億元(2022 年)、2,789.94 億元(2023 年)、3,589.27 億元(2024 年)、2,436.04 億元(2025 年);至於2026 年,根據「中央政府追加預算案」中「收支簡明分析表」之預估,預計歲入歲出將短絀 475.54 億元。因此,2020 年至 2026 年歲計賸餘,合計應為 17,569.25 億元。
另根據行政院主計總處網站中央政府「特別預算」之公開資訊,2020 年至 2026 年間,中央政府共編列 9 項特別預算,支出合計新台幣 28,056.43 億元。這包含:
- 防疫及疫後復甦特別預算(12,192.19 億元):
- 「COVID-19紓困振興」8,393.39 億元
- 「疫後強化韌性」3,798.80 億元
- 災後重建特別預算(85 億元):
- 「丹娜絲颱風重建」36 億元
- 「馬太鞍溪堰塞湖重建」49 億元
- 國防相關特別預算(4,930.00億元):
- 「新式戰機採購」2,472.29 億元
- 「海空戰力提升」2,369.60 億元
- 「保衛國家安全及強化不對稱戰力計畫採購」11 億元
- 其他特別預算(10,302.39 億元):
- 「前瞻建設第2~5期」6,280.22 億元
- 「因應國際情勢強化經濟社 會及民生國安韌性」4,022.17 億元
涂景亮表示,由上對比可以發現,2020 年至 2026 年之歲計賸餘,實已無法支應同一期間之特別預算支出。以上數字,甚至不包含立法院已通過、預計於 2027 年至 2030 年間施行之特別預算,如「丹娜絲颱風重建(2027 年)」92.63 億元、「馬太鞍溪堰塞湖重建(2027-2030 年)」145.51 億元、「因應國際情勢強化經濟社會及民生國安韌性(2027 年)」1,424.85 億元之各年度特別預算,也不包含依條例每年皆應編列之「保衛國家安全及強化不對稱戰力計畫採購」第二年起(2027-2033年)之剩餘 7,710 億元特別預算。