文/環境權保障基金會及台灣氣候行動網絡研究中心
環境部將於今日(11月2日)下午召開今年第二次碳費費率審議會,預計將討論碳費費率的調整。環境權保障基金會及台灣氣候行動網絡研究中心,檢視今年目前總計402廠碳費徵收對象提出的自主減量計畫公開資訊後認為,目前達成碳費優惠費率B的門檻過低,部分台灣前20大高碳排企業可以輕鬆達成自主減量計畫的減碳目標,甚至有企業2025年的指定目標和2030年的減碳目標相同,等於去年若已達標,未來四年面對減碳工作堪稱躺平都能過關。此外前20大高碳排企業中多數企業僅申請適用少量減碳的優惠費率B標準,其自主減量計畫的減碳目標,和永續報告書宣稱要達成的2030年減碳願景之間有極大落差。
面對碳費費率即將依據上屆審議會決議進行費率調整,若想達成「2030年達成每噸1200到1800元」的決議,在這期審議會對一般費率就應建立更明確清晰的調升路徑與決議,同時應檢討目前優惠費率B門檻過低導致企業減碳力道不足,優惠費率B與優惠費率A的差距也應同時研議擴大,促進目前選擇優惠費率B的企業,更積極地提出符合優惠費率A標準的自主減量計畫,假設申請優惠費率B的338廠都能改申請優惠費率A,預期將能額外再增加5700萬公噸的減碳潛力,遠超過目前環境部宣稱2030年能達成4520萬公噸的減碳。
優惠費率B企業領飽飽,減碳卻做少少
環境權保障基金會主任湯琳翔指出,若依2024年的碳排放量估算,企業依優惠費率B繳費相較於一般費率,可為前20大高碳排企業共省下約170.5億元,更讓溫室氣體管理基金少獲得現有規模3倍以上的收入。但企業適用優惠費率B的超低門檻令高碳排企業可以輕鬆達成減碳目標,足見目前的優惠費率B是一項「太過便宜」的錯誤價格訊號,不但讓企業認為減碳很便宜無須用心減碳,更讓政府損失鉅額原本可以加碼投資減碳的碳費收入。
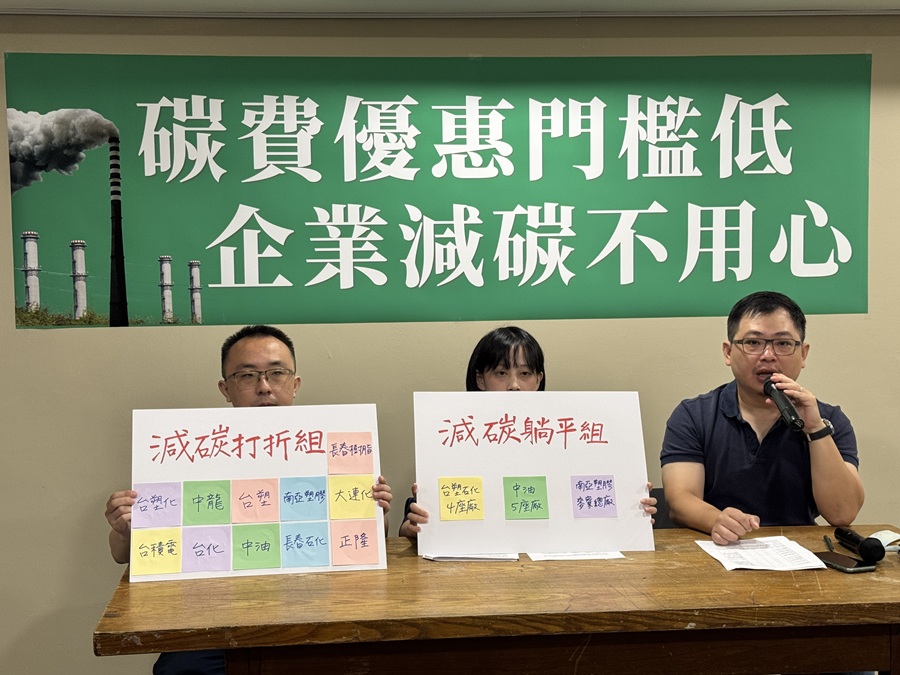
湯琳翔進一步說明,經檢視國內前20大排碳企業的自主減量計畫,申請優惠費率B的企業中,包括台塑石化4座廠、台灣中油5座廠以及南亞塑膠麥寮廠,其2025年的年度指定目標已經與2030年指定目標相同,換言之這些廠若2025年達標,未來即使沒有進一步增加實質減量,只要維持既有排放水準,仍可達成2030年目標,並適用碳費優惠,堪稱「減碳躺平組」。
此外在申請優惠費率B的338廠中,有285廠的減量幅度低於10%,占所有申請工廠約84%。其中,20大排碳大戶就佔了79廠,相較於申請優惠費率A要達到減量42%(鋼鐵業25.2%,水泥業22.3%),優惠費率B對應的技術標竿削減率目標實在過於寬鬆。
優惠太多減碳打折,企業自主減量計畫目標不及永續報告書承諾
台灣氣候行動網絡研究員林雨璇指出,若將自主減量計畫的2030減碳目標,對照企業永續報告書所揭露的2030年減碳目標,可發現包括台塑石化、中龍鋼鐵、台積電、台塑、台化及中油等11家排碳大戶,其永續報告書承諾的減碳目標都比自主減量計畫更為積極,顯示對齊優惠費率B的技術標竿削減率並未能有效要求企業兌現自己的永續承諾,無法提高減碳企圖心。
林雨璇強調,自主減量計畫原應透過優惠費率,鼓勵企業提出更積極的減碳承諾,但現行指定目標設計卻可能讓企業僅憑既有減碳成果,就能享有碳費減免,難以發揮鼓勵企業額外減量的政策效果。因此,環境部應儘速檢討技術標竿削減率,確保優惠費率的實施能真正帶動企業增加額外減碳,而非淪為企業降低碳費負擔的工具。
應提升一般費率與優惠費率B,加大企業減碳力度及確保台灣產業競爭力
林雨璇指出,目前優惠費率A跟優惠費率B兩者每噸僅相差50元,但兩者所對應的減量要求卻存在顯著差距,現行費率之差距難以形成足夠誘因,促使企業選擇更具挑戰性的減碳目標。因此,環境部除應提高一般費率外,也應同步提高優惠費率B,擴大兩者費率差距。一方面除可提高企業排碳成本,敦促企業加大力度減碳外,也可鼓勵企業轉向採用減量要求較為嚴格的優惠費率A,進一步增加減碳技術與設備投資。
根據試算,若目前申請優惠費率B的企業,均改採優惠費率A的減量標準,將有機會額外帶動近5,700萬噸的減量潛力。這也顯示兩種優惠費率對應的減量目標存在顯著差距,故政府應透過合理的費率設計,引導企業選擇更具企圖心的減碳路徑,避免優惠費率淪為單純的碳成本減免。
提升優惠費率,有助降低CBAM衝擊,避免碳成本流向歐盟
林雨璇也說明,歐盟CBAM已上路,台灣出口產品在計算CBAM抵扣金額時,須以原產國實際支付的碳成本為依據。然而,由於現行碳費制度存在多項過渡措施,企業實際負擔的碳價可能低至每噸10元或20元,恐難以有效抵減CBAM費用,使企業仍須向歐盟支付高額碳成本。根據Sandbag智庫的CBAM模擬器2.0,若國內碳價提高至每噸740元,淨成本可降至約8.14億元;若進一步提高至每噸2,220元,模擬結果則顯示,台灣可能轉為取得約42.18億元的淨收益。除此之外,隨著歐盟預計進一步擴大CBAM涵蓋範圍,屆時台灣產業面臨的碳成本壓力恐將持續增加。
林雨璇強調,與其讓企業將碳成本繳納給歐盟,不如透過穩健調升國內碳費,讓碳定價收入留在台灣,以投入產業低碳轉型。環境部應按原本規劃調升一般費率及優惠費率,提高企業實際負擔的碳價,不僅能降低CBAM衝擊,也能強化國內減碳誘因,促使企業及早投入低碳轉型,維持台灣產業的國際競爭力。
面對即將進行的碳費費率審議,環境權保障基金會與台灣氣候行動網絡研究中心共同主張:
1.提高碳費一般費率至1200元,可鼓勵尚未提交自主減量計畫的徵收對象盡快提交,並提高計畫已獲核定企業不照計畫執行的「毀約成本」。
2.擴大優惠費率A與B的價格落差,可鼓勵適用優惠費率B的徵收對象改提適用優惠費率A的自主減量計畫。
3.提早檢討過低的技術標竿削減率目標。
附件一
前20大碳排放企業減排目標比較(依2024年碳排放量排序)
| 企業名 | 2030自主減量計畫目標排放量(萬噸) | 永續報告書2030年目標排放量(萬噸) | 永續報告書2030年承諾 |
| 台塑石化股份有限公司 | 2633.15 | 2271 | 較基準年減量 28%/目標排放量為2271萬 |
| 中國鋼鐵股份有限公司 | 1665.26 | 1664 | ≦1664萬公噸 |
| 台灣積體電路製造股份有限公司 | 1247.58 | 947 | 範疇一及範疇二排放量減少 31% |
| 中龍鋼鐵股份有限公司 | 916.39 | 847.5 | 2030年排放量較2018 年減碳25% |
| 台灣化學纖維股份有限公司 | 798.53 | 640 | 比 2020 年減少25%,即需減碳 213 萬噸 |
| 台灣塑膠工業股份有限公司 | 826.40 | 518.1 | 絕對減量目標較基準年減少 40%, 降至 518.1 萬噸 |
| 台灣中油股份有限公司 | 726.26 | 585 | 2030年排碳量較2005年減量49.5%的中期目標 |
| 南亞塑膠工業股份有限公司 | 468.29 | 452 | 2030 年減量 35%
( 減至452萬噸 CO2e) |
| 台灣水泥股份有限公司 | 389.42 | NA | 目標:552 kg CO2e / 噸膠結材料
範疇一:-23.9% 範疇二:-64.4% |
| 亞洲水泥股份有限公司 | 294.59 | NA | 以2021年設定為基準年,承諾至2030年每噸水泥膠結材料的範疇1與範疇2溫室氣體排放強度將減少22.9%,0.657噸CO2e/噸水泥膠結材料 |
| 長春石油化學股份有限公司 | 336.63 | 273.6 | 2030年目標:30%/目標排放量273.6萬噸 |
| 群創光電股份有限公司 | 250.87 | 253 | Scope1 及 Scope2 絕對減量≧ 25% (vs.2020) |
| 友達光電股份有限公司 | 130.05 | 169 | 設定 1.5℃ 升溫減碳情境,範疇一及範疇二於 2030 年達成絕對減碳 42%( 基準年 2021) |
| 大連化學工業股份有限公司 | 164.91 | 135.5 | 2030年目標:30%/目標排放量135.5萬噸 |
| 聯華電子股份有限公司 | 101.38 | 167 | 42% |
| 正隆股份有限公司 | 116.31 | 115.1 | 台灣母公司溫室氣體-20% |
| 台灣美光記憶體股份有限公司 | 171.63 | NA | 非屬「上市(櫃)公司編製與申報永續報告書作業辦法」適用對象 |
| 長春人造樹脂廠股份有限公司 | 141.94 | 117 | 2030年目標:30%/目標排放量117萬噸 |
| 台灣美光晶圓科技股份有限公司 | 64.80 | NA | 非屬「上市(櫃)公司編製與申報永續報告書作業辦法」適用對象 |
| 中國石油化學工業開發股份有限公司 | 103.89 | 122.5 | 2030 年減少 50% |
減碳打折組:企業永續報告書承諾之2030年減碳目標高於其自主減量計畫減碳目標者:台塑石化、台積電、中龍鋼鐵、台化、台塑、中油、南亞塑膠、長春石化、長春樹脂、大連化工、正隆
減碳躺平組:自主減量計畫2025年指定目標已等同於自主減量計畫2030年減碳目標者:台塑石化4座廠、中油5座廠、南亞塑膠麥寮總廠